WAEA 周报 | 光博会新品、三笔融资、虹膜支付曝光……行业进入“量产冲刺期”
2026-09-14
以下文章来源于微信公众号——WAEA世界人工智能眼镜联盟
WAEA Weekly / WAEA 周报
Executive Summary | 导语
上周,AI眼镜在中国密集落子:CIOE光学瓶颈被撕开缺口,单周三笔大额融资落槌,中国产业链在IFA集体出海、WAEA牵头发布英文版标准征求意见稿,广州与深圳的产业园同步拔地而起——而市场内部,AR正狂飙,音频与拍摄眼镜悄然失速。
一、光学瓶颈被撕开缺口:CIOE上的”光波导军备赛”
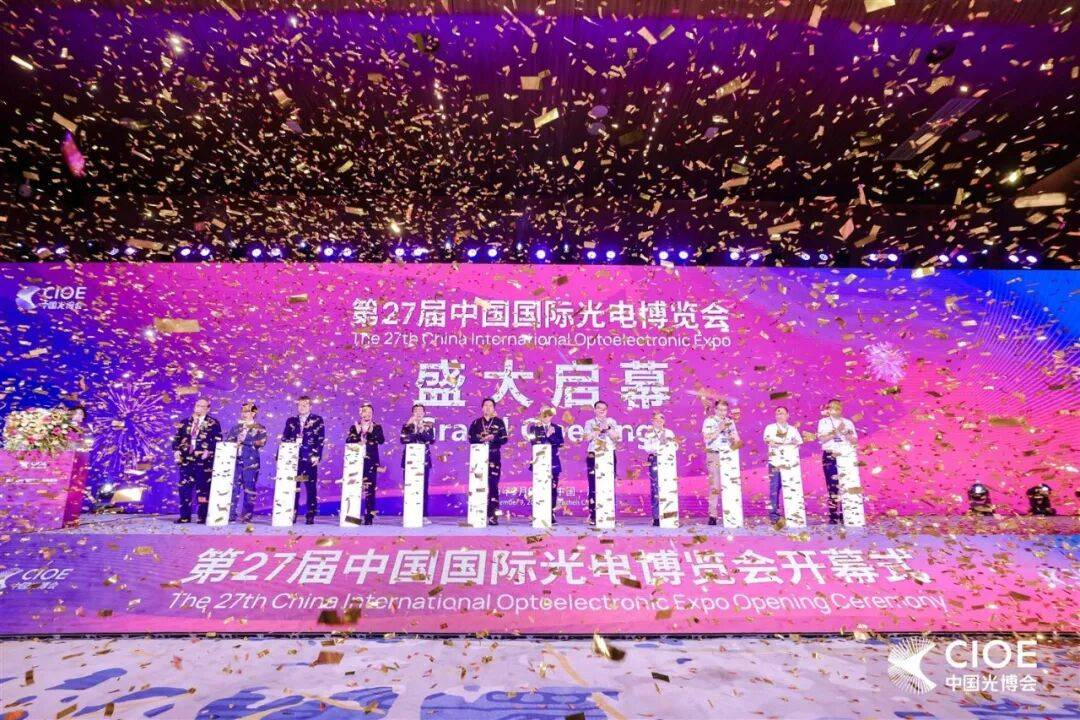
9月9日至11日,第二十七届中国国际光电博览会(CIOE)在深圳举行,主题是“AI+光电融合”。这是本周信息密度最高的一站:上游光学厂商几乎集体亮出了下一代方案。
CIOE光博会上,立讯精密联合光峰科技(Appotronics)与慕德微纳发布”Lark Air”AR眼镜——业界首款超紧凑全彩LCoS”一拖二”AR系统原型。其单目光机体积仅0.25cc,却能实现双目全彩成像,入眼亮度达1500尼特(100%APL纯白),光机功耗压到300mW。
同一展会,水晶光电宣布与AR反射(几何)光波导先驱Lumus达成制造协议:水晶光电将承接Lumus反射光波导的量产制造,成为继广达电脑、肖特之后Lumus第三家授权制造商,使Lumus产能网络从”双支柱”扩展为”三足鼎立”(现有产能逾600万片/年)。值得注意的是,水晶光电自2016年起即为Lumus股东(持股3.06%),资本纽带叠加制造协议,绑定进一步加深。Lumus反射光波导视场角覆盖20°至70°以上,亮度效率较同类方案高出最多10倍,是Meta Ray-Ban Display等产品的核心光学来源。
上游的变化,指向两个趋势。
- 其一,供应链正在从“卖单颗器件”转向“交整机方案”。立讯的云雀Air、海康XR焕镜的“一拖二·空分光导”模组(单块0.49英寸Micro-OLED屏实现单屏双显、47度视场角),本质都是帮整机厂压缩成本与体积,把一体式AR的价格带往下拉。
- 其二,光波导与Micro-LED的量产成熟度,直接决定2027-2028年这一代产品的体验上限。三星带屏眼镜的时间表(下文详述),与这条供应链节奏高度吻合。
二、一周三笔融资落槌:资本用真金白银投票
9月9日至10日,三笔重磅融资接连落定,覆盖消费级AR眼镜、行业级AR解决方案和Micro-LED微显示芯片三个关键方向。
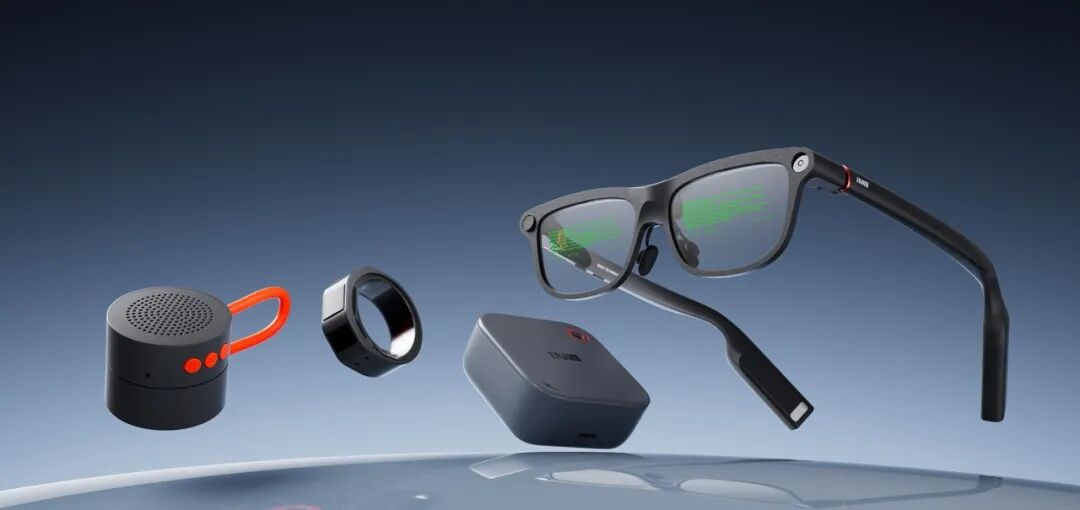
影目科技:C轮累计近10亿元,启动上市。9月9日,影目科技宣布完成C3轮融资,由四川振兴科创基金领投,静安资本、市北高新、广州产投等跟投,C轮累计融资金额近10亿元,已正式启动上市筹备工作。数据更有说服力:2026年上半年销量已超2025年全年,截至6月初累计出货近20万台,营收增速连续保持200%以上。影目在成都自建的年产10万台AR智能眼镜工厂已于今年3月投产,整机装配全流程实现“成都造”,产品远销欧美,海外营收占比超三成。
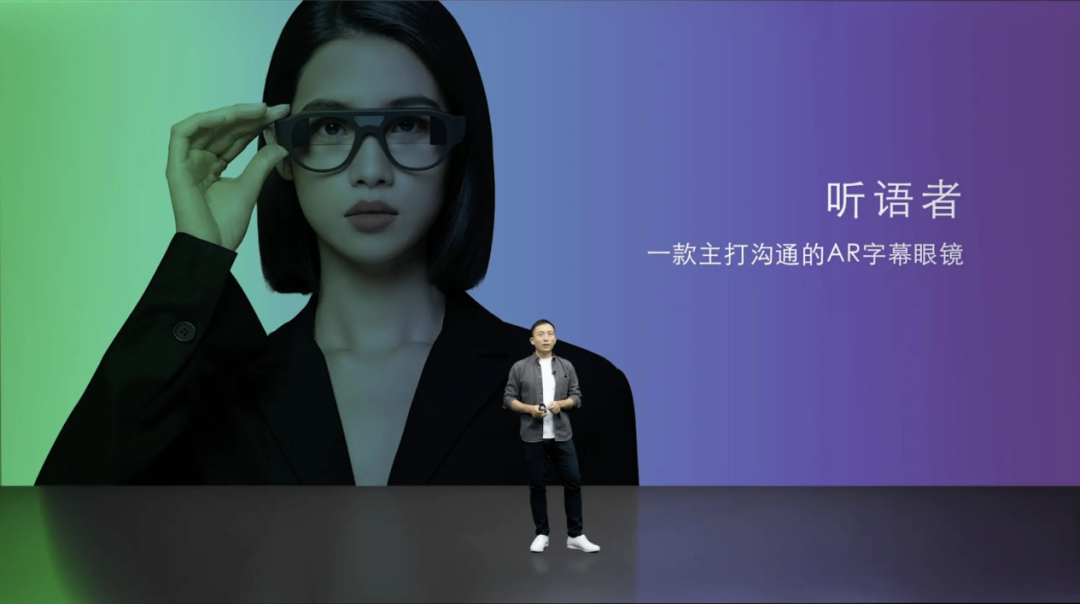
亮亮视野:超3亿元C+轮,产业资本加码。同日,亮亮视野宣布完成超3亿元C+轮融资,投资方包括北京信息产业发展投资基金、北京市新材料产业投资基金及北京祥龙资产经营有限责任公司,C轮融资阶段正式收官,近一年累计融资约5亿元。亮亮视野成立于2014年,专注AR+AI技术融合,为工业、能源、航空、安防等领域提供行业解决方案,是专精特新“小巨人”企业。值得注意的是,祥龙公司旗下大明眼镜在眼镜设计、专业配镜和线下零售服务方面积累深厚,双方正在推进合作,探索“先进制造业与现代服务业融合”的新路径。
镭昱半导体:近亿元Pre-A4轮,Micro-LED微显示获资本认可。9月10日,镭昱半导体完成近亿元Pre-A4轮融资,由招银国际资本领投,沣途资本及一家产业投资方跟投。镭昱的核心产品Power Match 1全彩微显示芯片尺寸仅0.13英寸,像素密度6350PPI,标称峰值亮度达85万尼特,配套光机体积约0.18立方厘米、重量约0.5克。公司采用QDPR量子点光刻技术实现单片全彩,试图绕开传统RGB芯片巨量转移的复杂流程。同时,镭昱正在将Micro-LED能力延伸至光互联赛道,探索以光信号替代部分电连接的数据传输方案。
三、千问N1外滩大会曝光:无屏+虹膜支付,重构支付入口
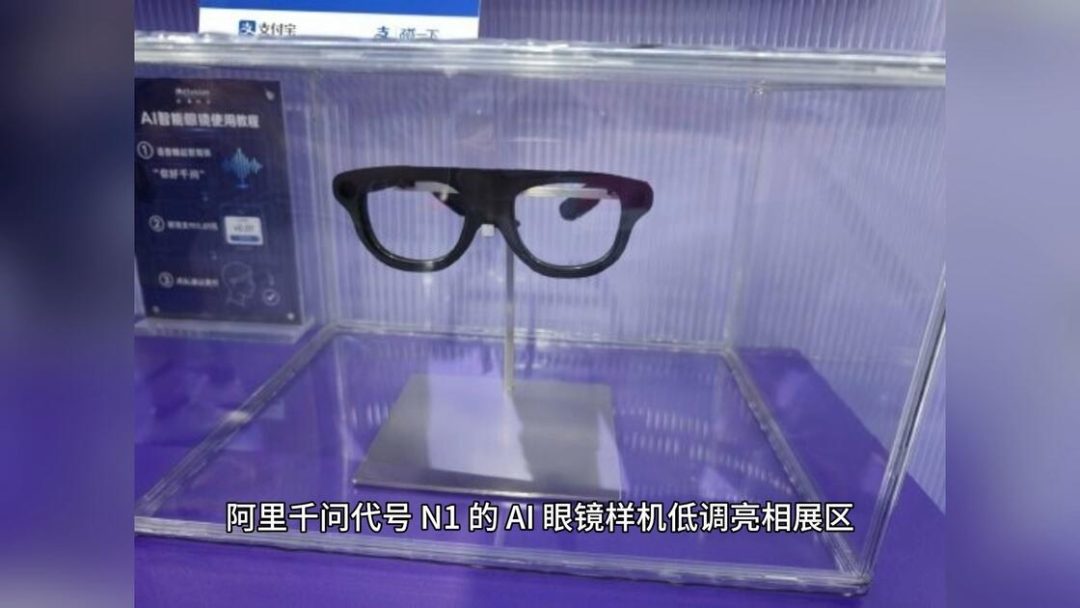
9月10日,2026外滩大会AI支付展区,阿里千问一款代号N1的全新AI眼镜低调亮相。整机被黑色遮光布完整遮蔽,没有官宣参数、发售时间与定价,却凭借两大设计引发行业热议。
第一个设计是“砍掉屏幕”。在多数厂商追逐带屏方案的当下,N1选择彻底取消屏幕。这不是技术妥协,而是精准的市场取舍:去掉屏幕大幅降低硬件成本,N1有望下探至千元价位,踩中AI眼镜从极客玩具走向大众消费的价格门槛;无屏设计也让设备回归眼镜的轻量化本质。
第二个设计是眼镜端虹膜识别支付。千问联合支付宝“AI付”升级眼镜端支付体验,引入虹膜识别能力,该产品或将成为全球首款支持虹膜识别支付的量产AI眼镜。官方披露虹膜识别误识率低于百万分之一,远超指纹和人脸识别。依托眼动追踪技术,用户只需注视收银设备即可自动完成身份核验与交易支付,全程无需掏手机、语音指令或手动操作。
N1的曝光标志着千问已形成梯度化产品矩阵:S1旗舰机型主打办公学习,G1走量机型打通阿里生态,N1精准切入高频商业场景。对于阿里而言,这是对支付宝核心交易场景的升级迭代——将支付入口从手机屏幕转移至日常佩戴的眼镜之上。
当然,虹膜数据“终身不变、唯一不可复制”的特性也带来隐私争议。一旦数据泄露,用户无法重置替代,风险具有长期性。目前行业最大的争议集中在虹膜数据的采集、存储与合规使用环节。
四、WAEA@IFA发布英文版标准征求意见稿:从产品输出到规则参与
在9月4日至8日的IFA 2026上,世界人工智能眼镜联盟(WAEA)组织中国AI眼镜产业链集体出海:豪鹏科技、光粒科技、谷东智能、镜界探索科技、李未可科技、CyberSight、唯酷光电、福汇发展、陆兮科技、腾信百纳等十家企业集中亮相,覆盖光学显示、核心器件到整机方案与AI应用场景的完整生态版图。
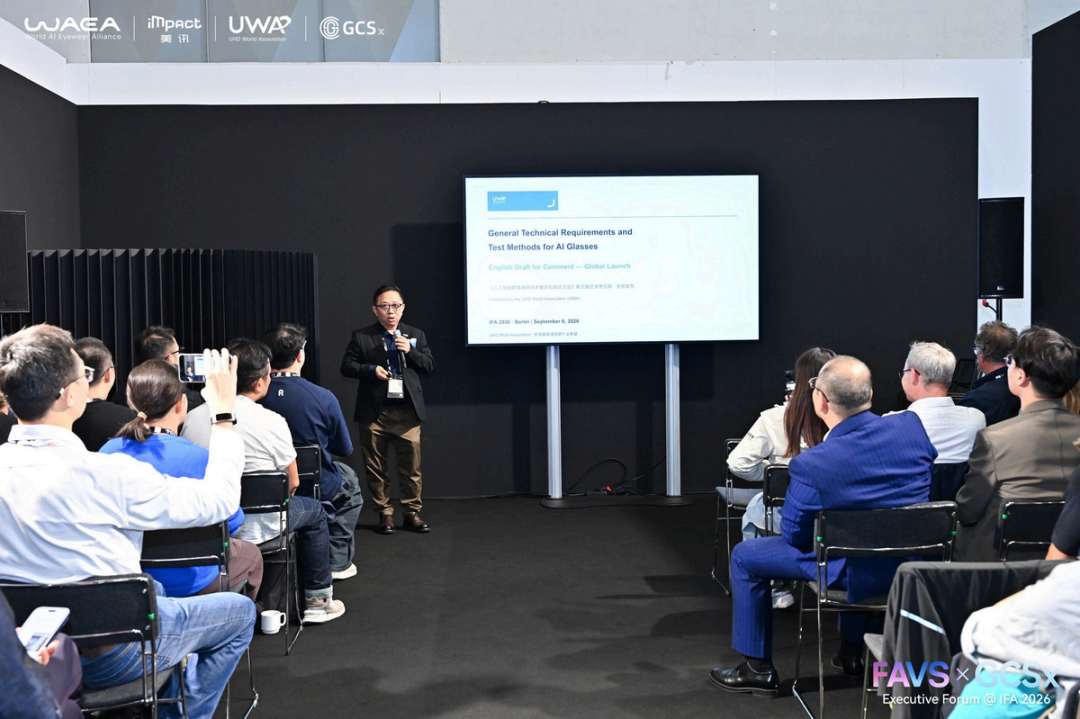
在展览之外,更具长远意义的动作是标准层面的”预发布”:9月6日,WAEA联合UWA(世界超高清视频产业联盟)在IFA lounge举办FAVS未来视听行业领袖峰会,会上面向全球预发布《AI眼镜通用技术要求和测试方法》英文版征求意见稿——这标志着中国AI眼镜产业正从”产品输出”迈向”规则参与”。WAEA与UWA已联合召开多轮AI眼镜评测标准专题组会议,来自40余家产业链企业的专家深度参与,标准从8大核心方向和6大维度全面探讨AI眼镜的技术要求与评测方法,兼顾了技术发展与人眼健康等多方面要素。。
标准的意义在于:当“感觉好用”变成“测得出、比得了”,产品力才有可复制的度量衡,出海与市场准入的门槛也随之清晰。
五、广州AI眼镜产业园暨蔡司光学小镇动工:链主牵引建高地
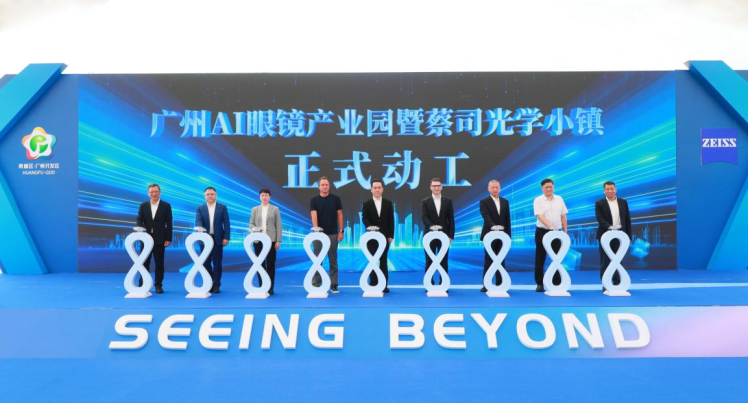
9月10日,广州AI眼镜产业园暨蔡司光学小镇动工活动在广州市黄埔区中新广州知识城举行。产业园规划面积约2.1平方公里,是广州市25个重大产业集聚区之一,也是全市唯一以智能眼镜为主导产业的集聚区。
作为产业园核心组成部分,蔡司光学小镇一期建设启动,规划用地面积超25000平方米、计容建筑面积约54000平方米;建成后将形成集高精密制造、研发办公、绿色配套于一体的世界级智能眼镜产业标杆园区,重点布局AR、VR、MR、XR等新一代智能眼镜相关业务。蔡司光学扎根中国、深耕广州已达31年,其广州制造基地是”全球灯塔工厂”,2026年恰逢蔡司集团成立180周年。蔡司将发挥”链主”企业牵引作用,依托灯塔工厂智能制造基础,汇聚产业链伙伴、科研院校与创新企业,打通从核心技术研发、关键部件制造到终端场景应用的全链条。目前黄埔区已集聚智能眼镜产业链重点企业26家,2025年全区智能眼镜产业规模约38亿元、同比增长24.7%。
产业园+链主企业的模式,意味着AI眼镜产业正在从“分散创业”走向“集群制造”。当光学龙头、上游模组、终端品牌在同一地理空间内形成协同,供应链效率和量产能力将获得质的提升。
六、AR狂飙,音频与拍摄眼镜正在”失速”
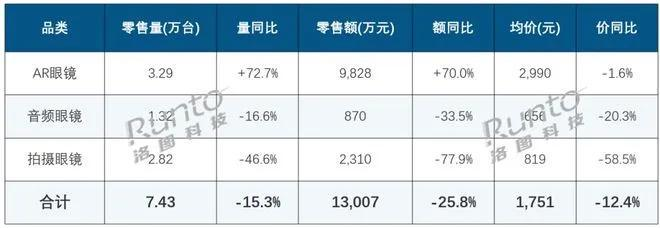
本周大盘亮眼,但细分市场已现剧烈分化:AR眼镜成为唯一增长支柱,而曾经最成熟的音频眼镜、一度高增的拍摄眼镜,正在”失速”。这并非赛道见顶,而是需求从”尝鲜”转向”有用”后的价值重估。
据洛图科技数据,2026年上半年中国智能眼镜全渠道销量90.9万台、同比增长85.5%;其中AR眼镜销量40.8万台、同比增长109.4%,占总量44.9%;拍摄眼镜31.3万台、同比增长158.2%,占34.4%;而音频眼镜仅18.8万台、同比增长8%,份额回落至20.7%。但7月出现阶段性回调:智能眼镜线上零售量7.43万台、同比下降15.3%;其中AR眼镜仍同比增70%以上,而音频眼镜线上零售量1.32万台、同比下滑16.6%、均价仅656元(陷入低价内卷),拍摄眼镜线上零售量2.82万台、同比大幅下滑46.6%、均价跳水至819元。机构判断,这是618透支后的阶段性休整,全年中国全渠道销量仍有望达320万台、同比增120%。
“显示”正在取代”音频”成为刚需。音频眼镜功能与手机高度重叠、缺乏不可替代场景,而显示型眼镜能覆盖手机难以触达的情境,用户溢价接受度更高。
总结
回顾上周七个事件,一条主线贯穿始终:AI眼镜的竞争重心,正在从“能不能做出来”转向“能不能大规模交付”。
CIOE上,立讯精密“一拖二”方案和水晶光电承接Lumus量产,解决的同样是“从样品到批量”的瓶颈。广州产业园以蔡司为“链主”集聚产业链,目标是形成可规模化的制造生态。三笔融资中,影目有自建工厂和近20万台出货量,亮亮视野有工业场景的规模化落地,镭昱有标准化的芯片和光机产品——资本选择的不是“最酷的技术”,而是“最接近量产的团队”。
千问N1则提供了另一种思路:不在显示参数上内卷,而是用支付这一高频刚需场景定义AI眼镜的独立价值。如果虹膜支付能够跑通,AI眼镜将首次拥有一个“不戴眼镜就无法完成”的日常场景,这将从根本上改变品类的用户黏性。
标准层面,WAEA英文版征求意见稿在IFA发布,中国供应链优势正在向标准话语权延伸。市场层面,AR与音频/拍摄眼镜的分化表明,用户愿意为“不可替代的价值”付费,而不愿意为“手机能做的事”买单。
2026年下半场的竞争,比的不是谁的概念更炫,而是谁的产线更稳、谁的场景更真、谁的生态更完整。