WAEA 周报 | 9月中旬海外两款重磅AR眼镜登场,轻量化、隐私化成为两大主线
2026-09-21
以下文章来源于微信公众号——WAEA世界人工智能眼镜联盟
WAEA Weekly / WAEA 周报
Executive Summary | 导语
上周,AI眼镜赛道罕见地在同一窗口内同时亮出三条技术路线:Meta 用”去摄像头”做减法、Snap 用”空间计算”做加法、Rokid 与理想则在”轻量化”与”软件体验”上持续深耕。IDC 同日发布的季度数据,则为这场路线之争补上了最冷静的注脚——全球高增长之下,中国首次出现负增长。
一、Meta的”减法”:Luna无摄像头眼镜,是退让还是新路线?[cite: 18]
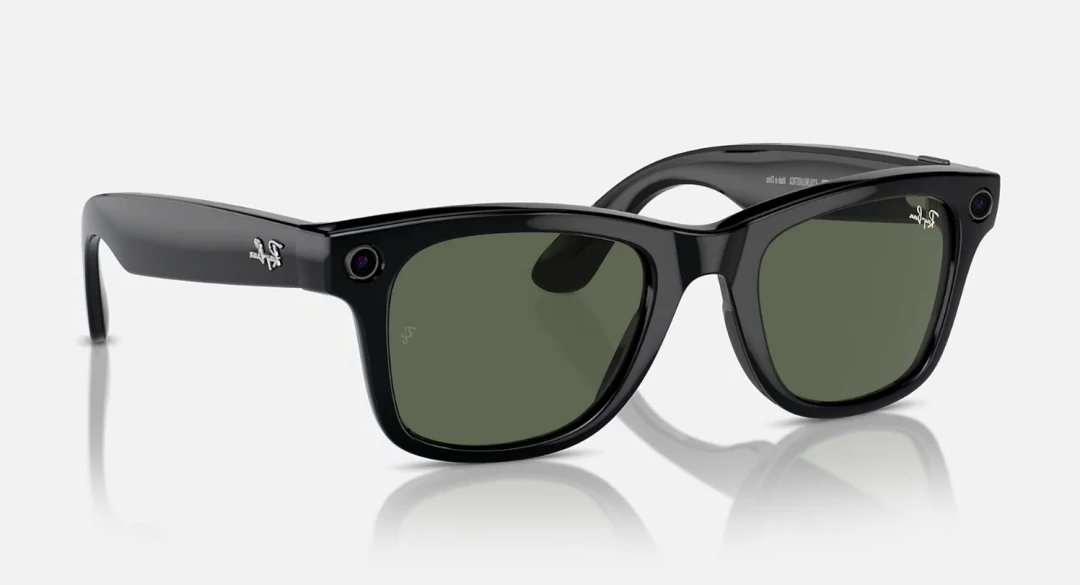
9月15日,据TheInformation报道,Meta计划于今秋推出内部代号”Luna”的无摄像头智能眼镜,或于9/23–24Connect发布、10月出货。[cite: 18]硬件为6枚麦克风+定向扬声器+侧边一键唤醒MetaAI/Muse,提供Clubmaster(复古眉线)与Burbank(现代矩形)两款框型;去摄像头使镜腿更纤细、外观接近普通眼镜。[cite: 18]同期Meta还拟展示代号Phoenix的AR眼镜(预计2027上市)。[cite: 18]
这件事的分量比表面看起来更重。[cite: 18]过去两年,Meta凭借Ray-BanMeta系列带摄像头的AI眼镜站稳市场第一,第二季度全球份额高达68.7%。[cite: 18]但现在,Meta主动砍掉了摄像头——这个被多数厂商视为”核心卖点”的硬件。[cite: 18]
背后的逻辑很清晰:[cite: 18]
- 隐私争议正在成为AI眼镜规模化扩张的天花板。法国近期已就智能眼镜偷拍问题展开刑事调查,多地出现禁令声音。[cite: 18]
- Luna的”去摄像头化”,本质上是Meta在试探一条新路径——AI眼镜不一定非要是”戴在脸上的相机”,它可以只是”戴在脸上的AI助手”。[cite: 18]
- 这对行业的影响是双向的。一方面,它可能开辟一个更低门槛、更易被大众接受的品类;[cite: 18]
- 另一方面,它也暗示Meta在高端带屏AR路线上可能另有布局(代号Phoenix的AR眼镜预计2027年上市)。[cite: 18]Meta正在同时押注多条路线,这种”全品类覆盖”的策略,会让后来者的窗口期进一步收窄。[cite: 18]
二、Snap的”加法”:SPECS正式亮相,消费级AR眼镜迈出关键一步[cite: 18]
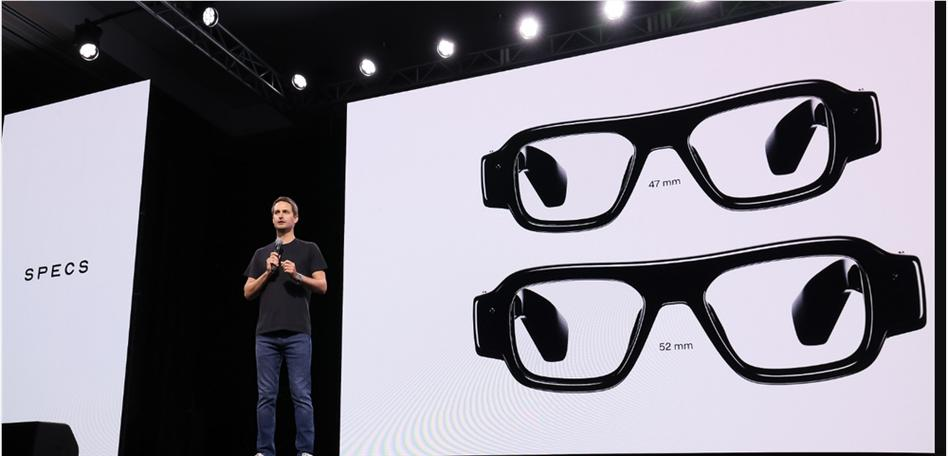
9月16日,Snap在洛杉矶正式发布消费级AR眼镜SPECS,售价$2,195(蜂窝款+$200,Verizon/EE/Orange蜂窝月费$10–20)。[cite: 18]独立计算、无需手机或计算盒;双高通骁龙(一颗CV/手部追踪,一颗渲染ARLens);LCoS面板51°FOV(较五代Spectacles宽30%)、1600万色、7ms延迟;TR90镜架两尺寸;续航约4h;SPECSIntelligence接入OpenAI+Gemini、100+第三方应用;牵手NVIDIA/AWS/Salesforce;首批产能上限约10万台;10月发货(美英法),10/1西田世纪城公开体验。[cite: 18]
SPECS的核心突破在于独立计算——无需外接计算盒,算力直接集成在眼镜中,支持语音和手势交互,覆盖娱乐、教育、工作、购物、翻译、导航等场景。[cite: 18]同时发布的SPECSIntelligence是一项”前瞻性AI服务”,可以跨iPhone、Mac和SPECS运行,通过理解用户的目标、关系和习惯,主动推送信息和操作建议。[cite: 18]
Snap的打法与Meta截然不同:Meta在做”减法”,Snap在做”加法”。[cite: 18]SPECS定价2,195美元,显然不是走量的大众消费品,但它展示了另一条路径——AR眼镜可以是一个完整的计算平台,而不是手机的延伸。[cite: 18]蜂窝网络充电盒的推出,进一步强化了”独立终端”的定位。[cite: 18]
IDC中国市场分析师叶青清指出:“尽管有国补政策和促销活动的支持,智能眼镜作为新兴科技产品,用户的购买决策依然偏向谨慎。当前,智能眼镜作为终端生态与AI能力融合的重要交互入口,其潜在价值尚未完全释放。”[cite: 18]
三、IDC报告:全球增35.3%,中国首现负增长,市场分野加速[cite: 18]
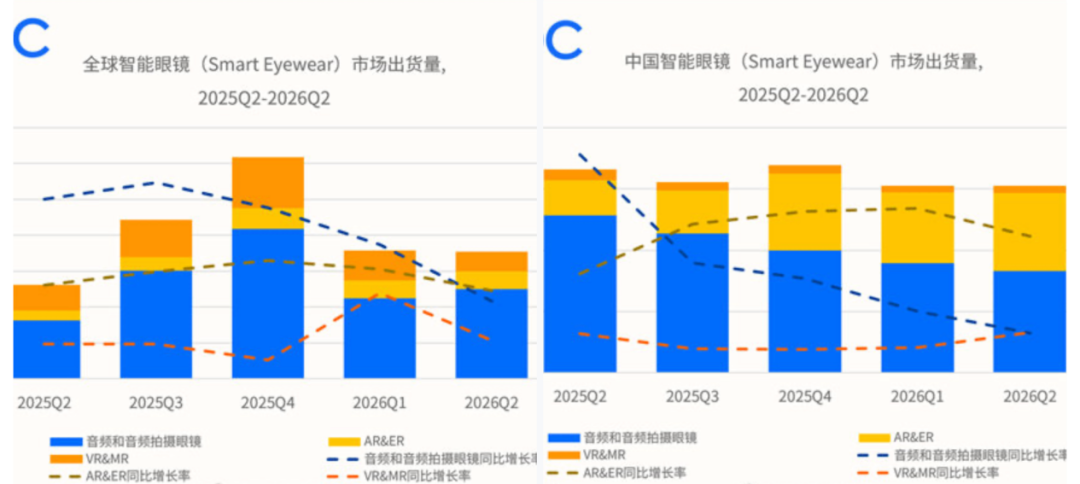
9月17日,IDC发布《全球智能眼镜市场季度跟踪报告》,数据揭示了一个耐人寻味的结构性变化。[cite: 18]
全球市场:2026年第二季度全球智能眼镜出货量达354.7万台,同比增长35.3%。[cite: 18]上半年累计出货711.4万台,同比增长70.5%。[cite: 18]音频及拍摄类眼镜是增长主力,出货249.4万台,同比增长54%;AR/ER眼镜出货50.5万台,同比增长75.7%;而VR/MR头显出货54.8万台,同比下降23.3%。[cite: 18]
中国市场:二季度出货61.1万台,同比下滑8.0%,这是中国市场首次出现负增长。[cite: 18]下滑主要来自音频眼镜品类,音频及拍摄眼镜合计出货33.2万台,同比下滑35.4%。[cite: 18]
值得注意的是,中国AR/ER眼镜市场同比增长123.0%,单色眼镜市场份额首次超过全彩眼镜达到51.2%,以千问、Rokid、Inmo等品牌为代表。[cite: 18]
简要分析:
全球增长与中国回调之间的反差,揭示了一个关键事实:智能眼镜的“尝鲜红利”正在消退,真正的考验已经开始。[cite: 18]音频眼镜是此前拉动增长的主力,但当产品体验趋同、AI功能尚未形成刚需时,消费者的复购意愿和新增购买动力都在减弱。[cite: 18]AR/ER眼镜的逆势增长则说明,真正有差异化价值的产品形态仍然稀缺。[cite: 18]下半年MetaLuna、SnapSPECS以及国内厂商的新品发布,将是观察市场能否重新加速的关键窗口。[cite: 18]
四、Rokid双线推进:38.5克日本发布+全彩样机下线[cite: 18]
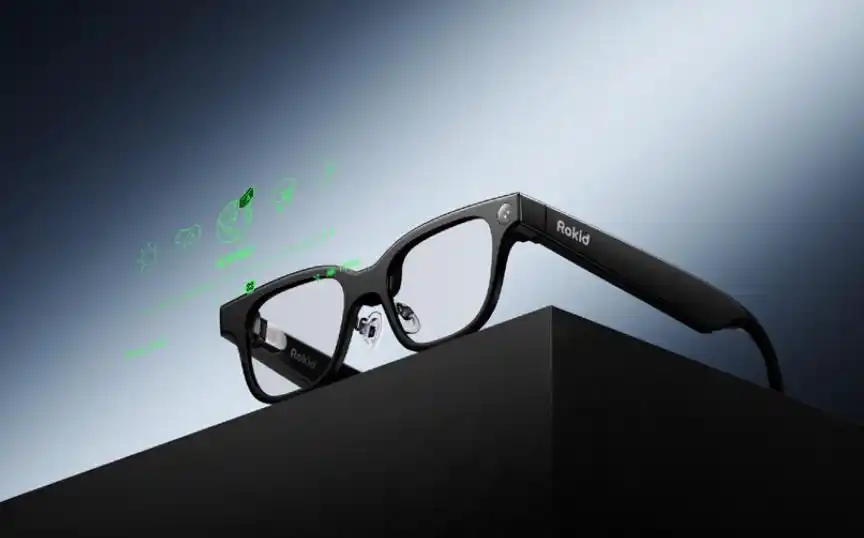
9月15日,Rokid在日本发布AiGlassesStyle,整机重量仅38.5克,售价64,990日元(约合人民币2,806元)。[cite: 18]产品不搭载显示屏,主打轻量佩戴与开放AI生态。[cite: 18]硬件上搭载1200万像素索尼IMX681摄像头,210mAh电池,最大续航约12小时。[cite: 18]系统搭载自研YodaOS,支持ChatGPT、Gemini、DeepSeek、通义千问等多个AI模型。[cite: 18]翻译功能覆盖在线76种语言实时语音翻译,离线支持6种语言。[cite: 18]Rokid同时公布了日本市场本地化举措,包括用户数据本地存储、隐私合规、AIAgent开发平台开放及创作者计划。[cite: 18]
9月18日,Rokid创始人Misa在社交平台发布动态,透露其在湘潭工厂体验新下线的眼镜样机,配图中出现“全彩显示AR”字样。[cite: 18]同日,Rokid发布“新一代乐奇AI眼镜全球首秀”预热信息。[cite: 18]据行业分析,此次下线的应该是用于内部硬件、系统和软件开发的EVT样机,距离量产仍有相当距离。[cite: 18]以RokidGlasses第一代为例,EVT版本与正式量产之间相隔了大半年时间。[cite: 18]全彩显示AI眼镜的供应链端(光机、全彩光波导)仍需要量产验证。[cite: 18]
无屏轻量化和全彩显示是AI眼镜的两条平行路线,Rokid同时在两条路线上布局,说明行业尚未对“版本答案”形成共识。[cite: 18]38.5克的日本新品直接对标舜为30克、雷鸟34克的竞争区间。[cite: 18]而全彩EVT样机下线是一个里程碑式的信号,但“序章完结”之后的正曲,仍需等待供应链和系统开发的双重成熟。[cite: 18]
五、理想的“软迭代”:Livis九月OTA,同声传译全面升级[cite: 18]
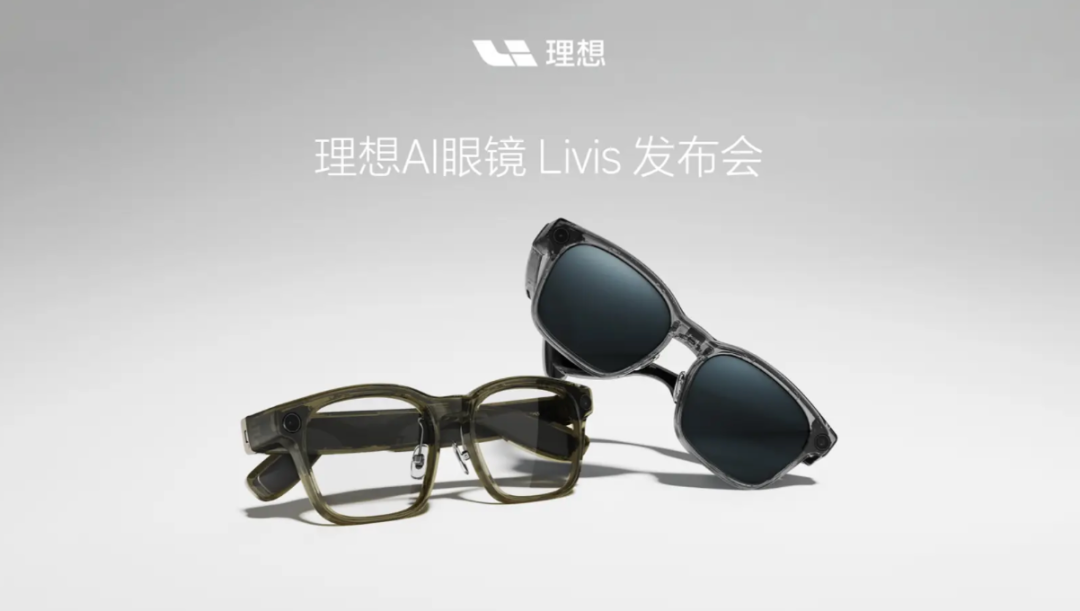
9月20日,理想汽车宣布理想AI眼镜Livis将于下周推送9月OTA升级,新增三项功能:[cite: 18]
- 同声传译全面升级:新增粤语、上海话2种方言,以及泰语、日语、韩语、俄语、法语、西班牙语等17种外语;[cite: 18]
- 自适应音量:根据环境噪声动态调节音量,地铁里自动调高,电梯里自动调低;[cite: 18]
- 视频标记时刻:录制视频时长按记录键标记精彩瞬间,回看时快速定位。[cite: 18]
Livis本身是一款约36克的轻量AI眼镜,搭载恒玄BES2800BP芯片,定价1,999元起(国补后1,699元起)。[cite: 18]这次OTA升级的意义不在于功能本身有多”颠覆”,而在于它印证了一个趋势:AI眼镜正在进入”硬件发布后持续运营”的阶段。[cite: 18]
过去,消费电子产品的体验在开箱那一刻基本定型。[cite: 18]但AI眼镜不同——它的核心价值来自AI能力和场景适配,这些可以通过软件迭代持续提升。[cite: 18]理想通过OTA不断扩展语种、优化交互,本质上是在用软件能力弥补硬件的局限,延长产品的生命周期。[cite: 18]
总结[cite: 18]
本周AI眼镜行业上述重大事件的发生,正体现三个层面的分化:[cite: 18]
- 首先是产品形态分化。Meta在做”无摄像头”的减法,Snap在做”独立AR”的加法,Rokid在同时推进”轻量无屏”和”全彩显示”两条线。[cite: 18]行业不再追求”一款产品通吃”,而是根据不同场景和人群做差异化定义。[cite: 18]
- 其次是竞争重心分化。硬件参数仍然是基础,但AI体验、生态整合和软件迭代能力正在成为新的竞争变量。[cite: 18]IDC报告明确指出,行业竞争重心正由单纯的硬件出货量转向生态系统和AI体验的深度融合。[cite: 18]
- 最后是市场结构分化。头显市场仍在调整,轻量级智能眼镜正在成为消费者接触XR技术的主要入口。[cite: 18]音频眼镜仍是出货主力,但带屏眼镜的增速更快,全彩显示被视为下一个体验跃升的关键节点。[cite: 18]
接下来几周,MetaConnect大会(9月23-24日)和秋果计划WigainFlow发布(9月25日)将是两个重要观察点。[cite: 18]将揭示Meta在AR眼镜上的完整布局,以及检验全彩光波导能否真正进入消费级产品。[cite: 18]